
Protección por invalidez permanente es una parte de la protección financiera que debe entenderse desde las condiciones reales de la póliza. Antes de decidir, revisa su alcance, sus exclusiones y cómo responde a tu situación. Conoce también la asesoría en seguros de vida de Insignia Líder.
La mayoría de las personas dedica años a construir su patrimonio. Trabajan para comprar una vivienda, crear un negocio, ahorrar para el futuro o brindar una mejor calidad de vida a su familia.
Sin embargo, pocas veces se detienen a pensar cuál es el activo que hace posible alcanzar todas esas metas.
La respuesta no está en una cuenta bancaria ni en una propiedad.
El activo más importante suele ser la capacidad para trabajar y generar ingresos.
Mientras gozamos de buena salud, damos por sentado que podremos continuar desarrollando nuestra profesión o nuestro negocio. Pero la vida puede presentar situaciones inesperadas que cambien esa realidad de un momento a otro.
Una enfermedad o un accidente pueden ocasionar una invalidez permanente que limite la posibilidad de continuar trabajando como antes. En ese escenario, además del impacto físico y emocional, surge una preocupación que afecta a toda la familia: ¿cómo mantener la estabilidad económica cuando los ingresos cambian y las obligaciones continúan?
Por esta razón, muchos seguros de vida modernos incorporan coberturas relacionadas con la invalidez permanente. Comprender cómo funcionan y cuál es su propósito permite construir una estrategia de protección financiera mucho más completa.
¿Qué es la invalidez permanente?
La invalidez permanente es una condición que, de acuerdo con las definiciones y criterios establecidos por la legislación y por cada póliza, puede afectar de manera significativa la capacidad de una persona para desempeñar su actividad laboral o generar ingresos.
Es importante aclarar que no toda enfermedad o accidente produce una invalidez permanente y que cada seguro establece definiciones específicas, porcentajes, requisitos y procedimientos para determinar cuándo aplica esta cobertura. Por ello, siempre es recomendable revisar cuidadosamente las condiciones del contrato antes de contratar un seguro.
¿Cuál es el objetivo de esta cobertura?
Muchas personas creen que un seguro de vida únicamente protege a la familia en caso de fallecimiento.
Sin embargo, la vida puede presentar otros escenarios que también generan un fuerte impacto económico.
Una invalidez permanente puede implicar que la persona continúe con vida, pero vea limitada o incluso imposibilitada su capacidad para seguir trabajando como lo hacía anteriormente.
En estos casos, el propósito de la cobertura es ofrecer un respaldo económico, siempre bajo las condiciones establecidas en la póliza, para ayudar a enfrentar las consecuencias financieras de esa nueva realidad. Más que proteger únicamente un patrimonio, esta cobertura busca proteger la estabilidad económica del hogar.
¿Por qué una invalidez puede afectar tanto las finanzas?
Cuando una persona deja de generar ingresos, las responsabilidades económicas no desaparecen.
Por el contrario, muchas veces se mantienen e incluso aumentan.
Entre ellas pueden encontrarse:
El crédito de la vivienda
Las cuotas del vehículo
Los gastos del hogar
La educación de los hijos
Los compromisos financieros existentes
Los costos de tratamientos o rehabilitación
Esta combinación de menores ingresos y mayores necesidades económicas puede afectar seriamente la estabilidad financiera de cualquier familia. Por eso, cada vez más personas consideran la protección por invalidez como una parte importante de su planificación financiera.
La capacidad para generar ingresos también hace parte del patrimonio
Cuando hablamos de patrimonio, solemos pensar en bienes materiales.
Sin embargo, existe un patrimonio "invisible" que muchas veces tiene un valor mucho mayor: la capacidad de producir ingresos durante toda la vida laboral.
Gracias a esa capacidad es posible:
Comprar una vivienda
Financiar la educación de los hijos
Crear un negocio
Ahorrar para la jubilación
Construir inversiones
Cumplir metas familiares
Cuando esa fuente de ingresos se ve afectada de manera permanente, todo el proyecto financiero puede necesitar una reorganización. Por eso, proteger la capacidad de trabajar también significa proteger el patrimonio que aún está por construirse.
¿Cómo puede ayudarte una cobertura por invalidez permanente?
Dependiendo del producto contratado y de las condiciones de la póliza, este tipo de cobertura puede representar un respaldo económico que permita afrontar con mayor tranquilidad una situación compleja.
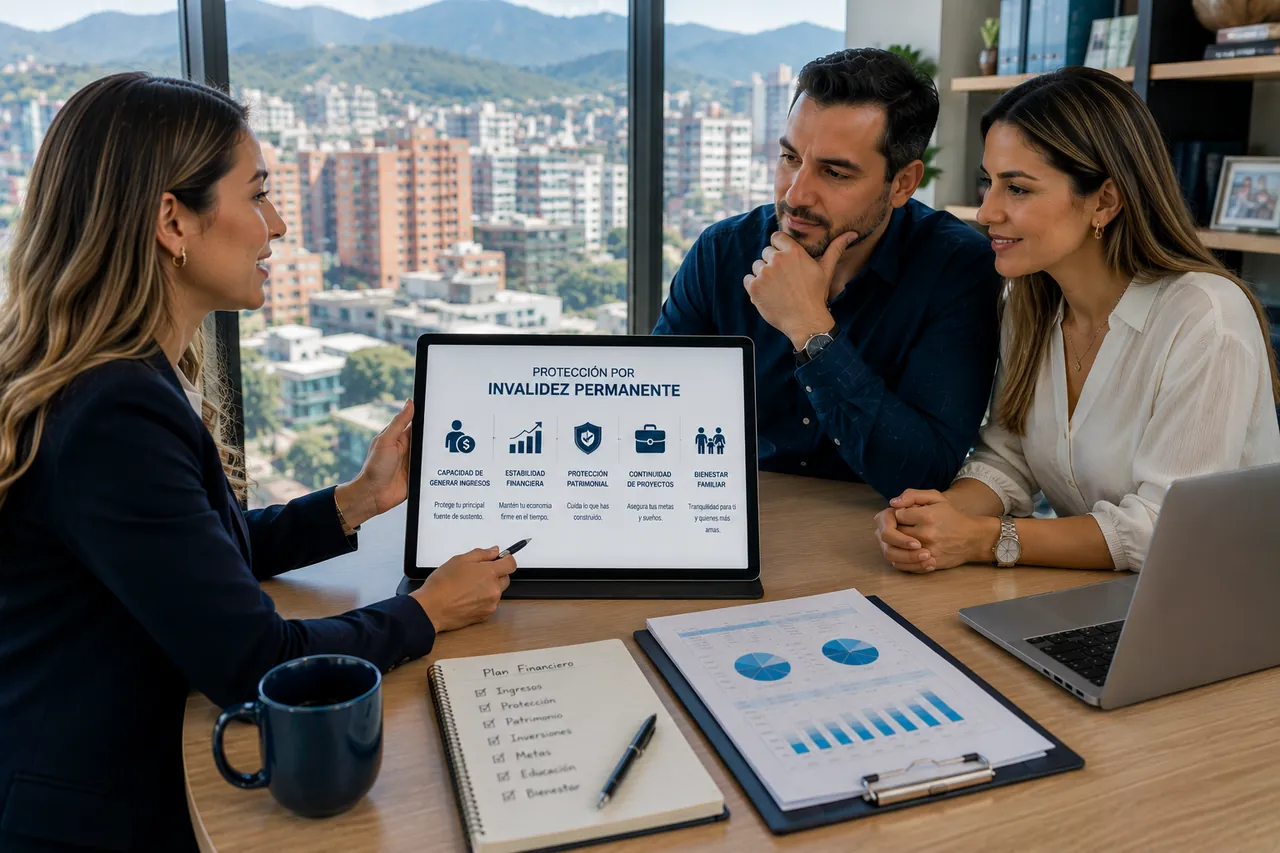
Mantener la estabilidad financiera
Reduciendo parte del impacto económico que produce la disminución de ingresos.
Proteger el patrimonio
Evitando, en algunos casos, que la familia tenga que recurrir inmediatamente a sus ahorros o vender activos importantes.
Facilitar la reorganización económica
Una nueva realidad requiere nuevas decisiones financieras. Contar con respaldo puede ofrecer mayor margen para reorganizar el presupuesto familiar.
Dar continuidad a los proyectos familiares
Preservar, en la medida de lo posible, objetivos como la educación de los hijos o la estabilidad del hogar.
Errores frecuentes al analizar esta cobertura
Muchas personas cometen algunos errores que pueden afectar la calidad de su planificación financiera.
Pensar que solo protege frente a accidentes
La cobertura dependerá siempre de las condiciones de la póliza. Algunos seguros contemplan la invalidez derivada tanto de accidentes como de enfermedades cubiertas.
No leer las condiciones del contrato
Cada póliza establece criterios específicos para determinar cuándo existe una invalidez permanente. Conocer estas condiciones evita falsas expectativas.
Elegir únicamente por el precio
Comparar únicamente el valor de la prima puede ocultar diferencias importantes entre las coberturas ofrecidas.
Creer que solo las personas mayores necesitan protección
La invalidez permanente puede presentarse en diferentes etapas de la vida. Por ello, la decisión debe responder al nivel de responsabilidad económica y no únicamente a la edad.
¿Quién debería considerar esta protección?
Aunque cada situación es diferente, suele ser especialmente recomendable analizar este tipo de cobertura cuando:
Existen personas que dependen de tus ingresos
Eres trabajador independiente o empresario
Tienes créditos de largo plazo
Has construido un patrimonio importante
Buscas fortalecer una estrategia integral de protección financiera
En todos estos casos, la capacidad para generar ingresos representa uno de los pilares de la estabilidad familiar.
Cinco acciones para fortalecer tu planificación financiera
Si deseas proteger mejor tu futuro y el de tu familia, considera estos pasos.
Identifica quién depende económicamente de ti
Analiza el impacto que tendría una disminución permanente de tus ingresos.
Calcula tus obligaciones financieras
Haz un inventario de créditos, gastos fijos y responsabilidades familiares.
Revisa el patrimonio que deseas proteger
Piensa en todo aquello que has construido gracias a tu trabajo.
Conoce las coberturas de tu seguro
Solicita una explicación detallada de las condiciones relacionadas con la invalidez permanente.
Actualiza periódicamente tu estrategia
Las necesidades cambian con el tiempo y la protección también debe evolucionar.
La planificación financiera también consiste en proteger el futuro
Hablar de invalidez permanente puede resultar incómodo.
Sin embargo, evitar el tema no disminuye el riesgo.
La verdadera planificación consiste en identificar aquellos eventos que podrían afectar profundamente la estabilidad económica de una familia y prepararse para afrontarlos de la mejor manera posible.
Proteger la capacidad para generar ingresos no significa esperar que ocurra un problema. Significa valorar el esfuerzo de años de trabajo y tomar decisiones que ayuden a preservar el bienestar de quienes más dependen de ti.
Tu capacidad de generar ingresos merece protección
La protección por invalidez permanente representa mucho más que una cobertura adicional dentro de un seguro de vida.
Es una herramienta de planificación financiera diseñada para ayudar a preservar la estabilidad económica cuando una enfermedad o un accidente afectan de manera importante la capacidad para trabajar, siempre de acuerdo con las condiciones establecidas en la póliza.
Comprender cómo funciona esta protección permite valorar uno de los activos más importantes de cualquier persona: su capacidad para generar ingresos. Al final, cuidar ese activo también significa proteger el patrimonio construido, los proyectos familiares y la tranquilidad de quienes dependen de él.
Informarte, revisar las características de cada producto y construir una estrategia adaptada a tu realidad son pasos fundamentales para tomar decisiones responsables con una visión de largo plazo.
| Aspecto | Qué conviene revisar |
|---|---|
| Alcance | Qué parte de protección por invalidez permanente está incluida en la póliza. |
| Condiciones | Qué requisitos deben cumplirse para acceder a la protección. |
| Exclusiones | Qué situaciones quedan expresamente fuera del contrato. |
| Valor asegurado | Qué monto responde a las responsabilidades y objetivos familiares. |
Preguntas frecuentes sobre protección por invalidez permanente
¿Qué debo revisar en protección por invalidez permanente?
Revisa el evento cubierto, los requisitos, las exclusiones, el valor asegurado y el procedimiento definido en la póliza. La información debe quedar por escrito. Una asesoría especializada te ayuda a relacionar esas condiciones con tus responsabilidades familiares y financieras.
¿Todas las pólizas ofrecen protección por invalidez permanente de la misma forma?
No. El alcance cambia según el producto, la aseguradora, el valor asegurado y las condiciones contractuales. Compara el clausulado y los beneficios aplicables antes de decidir. Dos alternativas con precios parecidos pueden responder de manera diferente ante una misma necesidad.
¿Cuándo conviene revisar la protección contratada?
Revísala cuando cambien tus ingresos, tus deudas, tus beneficiarios o tus proyectos familiares. También conviene hacer una revisión periódica para confirmar que la póliza sigue reflejando tu realidad y que las personas cercanas conocen la información esencial.
¿Cómo saber si el valor asegurado es suficiente?
Calcula las obligaciones pendientes, los gastos del hogar, el tiempo de respaldo necesario y los proyectos que deseas proteger. El resultado no es igual para todas las familias. Un asesor puede ayudarte a convertir esas variables en una suma coherente con tu situación.
¿Dónde recibir orientación sobre protección por invalidez permanente?
Insignia Líder ofrece asesoría personalizada para entender las condiciones del seguro y comparar alternativas de SURA según tu perfil. La conversación busca que tomes una decisión informada, con claridad sobre el alcance, las exclusiones y el nivel de protección.
Protege tu futuro con protección por invalidez permanente
Protección por invalidez permanente debe responder a tus responsabilidades, tu patrimonio y las personas que dependen de ti. Elegir bien comienza con entender las condiciones y compararlas con una guía experta.
¿Por qué elegir asesoría profesional?