
Cobertura por enfermedades graves es una parte de la protección financiera que debe entenderse desde las condiciones reales de la póliza. Antes de decidir, revisa su alcance, sus exclusiones y cómo responde a tu situación. Conoce también la asesoría en seguros de vida de Insignia Líder.
Recibir el diagnóstico de una enfermedad grave es uno de los momentos más difíciles que puede enfrentar una persona y su familia. En cuestión de minutos, las prioridades cambian.
Lo que antes parecía importante pasa a un segundo plano y toda la atención se centra en el tratamiento, la recuperación y el bienestar del ser querido.
Sin embargo, junto con la preocupación por la salud, suele aparecer otra inquietud que pocas personas anticipan: el impacto financiero que puede generar una enfermedad de alto costo.
Consultas médicas, tratamientos, medicamentos, desplazamientos, reducción de ingresos e incluso la necesidad de suspender temporalmente la actividad laboral pueden afectar la estabilidad económica del hogar.
Por esa razón, cada vez más personas buscan comprender cómo funcionan las coberturas por enfermedades graves dentro de un seguro de vida moderno.
No se trata únicamente de conocer un beneficio adicional, sino de entender cómo una adecuada planificación financiera puede ayudar a proteger el patrimonio y brindar mayor tranquilidad en momentos de incertidumbre.
¿Qué es una cobertura por enfermedades graves?
La cobertura por enfermedades graves es un beneficio que puede estar incluido en algunos seguros de vida, dependiendo del producto contratado y de las condiciones particulares de la póliza.
Su objetivo es ofrecer un respaldo económico cuando el asegurado es diagnosticado con alguna de las enfermedades contempladas en el contrato, siempre que se cumplan los requisitos establecidos por la aseguradora.
Es importante entender que no todos los seguros incluyen esta cobertura, ni todas las pólizas contemplan las mismas enfermedades, montos asegurados o condiciones de acceso.
Por ello, antes de contratar cualquier producto, es fundamental revisar cuidadosamente el clausulado y resolver todas las dudas con un asesor especializado.
¿Por qué esta cobertura es cada vez más importante?
Los avances de la medicina han permitido que muchas personas superen enfermedades que hace algunos años tenían un pronóstico muy diferente.
Esto representa una excelente noticia.
Sin embargo, también significa que muchas familias deben afrontar procesos médicos prolongados, tratamientos especializados y periodos de recuperación que pueden afectar considerablemente su economía.
En algunos casos, el impacto financiero proviene de factores como:
Incapacidad temporal para trabajar
Disminución de los ingresos del hogar
Gastos adicionales no contemplados inicialmente
Necesidad de desplazamientos o acompañamiento familiar
Cambios en la organización de la vida cotidiana
La planificación financiera busca precisamente reducir ese impacto para que la familia pueda concentrar su energía en el proceso de recuperación.
¿Qué enfermedades suelen contemplar este tipo de coberturas?
Cada aseguradora define las enfermedades cubiertas según las características de cada producto.
Por esa razón, no es correcto asumir que todos los seguros protegen exactamente frente a las mismas situaciones.
Dependiendo de la póliza, pueden contemplarse determinadas enfermedades graves previamente definidas en el contrato.
Lo realmente importante es comprender que la cobertura no aplica para cualquier enfermedad, sino para aquellas expresamente incluidas en las condiciones del seguro y bajo los criterios establecidos para su reconocimiento.
Por ello, siempre es recomendable solicitar el listado de enfermedades cubiertas y revisar los requisitos antes de tomar una decisión.
Más allá del tratamiento: el impacto económico de una enfermedad grave
Cuando pensamos en una enfermedad grave, normalmente imaginamos hospitales, consultas médicas y tratamientos.
Pero la realidad financiera suele ser mucho más amplia.
La capacidad para generar ingresos
Si el asegurado debe suspender temporalmente su actividad laboral o reducir su jornada, los ingresos familiares pueden disminuir.
El patrimonio construido
Muchas familias recurren a sus ahorros o venden activos para afrontar gastos inesperados. Esto puede retrasar proyectos importantes como la educación de los hijos, la compra de vivienda o el crecimiento de un negocio.
La estabilidad emocional
Contar con un respaldo financiero puede reducir una parte importante del estrés económico y permitir que la familia concentre sus esfuerzos en la recuperación.
¿Cómo se integra esta cobertura dentro de un seguro de vida?
Es importante comprender que un seguro de vida moderno puede estar compuesto por diferentes coberturas que trabajan de manera complementaria.
Dependiendo del producto contratado, es posible encontrar protecciones relacionadas con:
Fallecimiento por cualquier causa
Invalidez permanente
Enfermedades graves
Accidentes personales
Beneficios complementarios y asistencias
Cada una responde a un escenario diferente.
En conjunto, buscan construir una estrategia de protección más completa para la familia y el patrimonio.
Errores frecuentes al evaluar esta cobertura
Muchas personas toman decisiones sin analizar aspectos fundamentales.
Pensar que todos los seguros ofrecen exactamente lo mismo
Las coberturas, requisitos y beneficios pueden variar significativamente entre un producto y otro.
Elegir únicamente por el precio
Una prima más económica no necesariamente representa una mejor solución si las coberturas no responden a tus necesidades.
No revisar las condiciones del contrato
Cada póliza establece definiciones, exclusiones, periodos de carencia y requisitos específicos que conviene conocer antes de contratar.
Creer que solo las personas mayores necesitan esta protección
Las enfermedades graves no siempre están relacionadas exclusivamente con la edad. Por ello, la decisión debe basarse en la situación personal, familiar y patrimonial de cada individuo.
¿Quién debería analizar este tipo de protección?
Aunque cada caso es diferente, resulta especialmente conveniente evaluar esta cobertura cuando:
Existen personas que dependen de tus ingresos
Has construido un patrimonio importante
Tienes obligaciones financieras de largo plazo
Eres trabajador independiente o empresario
Buscas una estrategia integral de planificación financiera
Más que pensar en un evento específico, el objetivo consiste en identificar los riesgos que podrían afectar la estabilidad económica de tu familia.
Cinco acciones para tomar una decisión informada
Antes de contratar un seguro de vida con cobertura por enfermedades graves, dedica tiempo a realizar este ejercicio.
Revisa tus responsabilidades económicas actuales
Identifica quién depende de tus ingresos y cuáles son tus principales compromisos financieros.
Analiza el patrimonio que deseas proteger
Piensa en los proyectos que has construido con esfuerzo y cómo podrían verse afectados por una situación inesperada.
Solicita el detalle de las enfermedades cubiertas
No te quedes únicamente con una explicación general. Revisa cuáles son las enfermedades contempladas y bajo qué condiciones aplica la cobertura.
Lee cuidadosamente las condiciones de la póliza
Comprender las exclusiones, requisitos y definiciones evita malentendidos en el futuro.
Evalúa tu estrategia financiera de manera integral
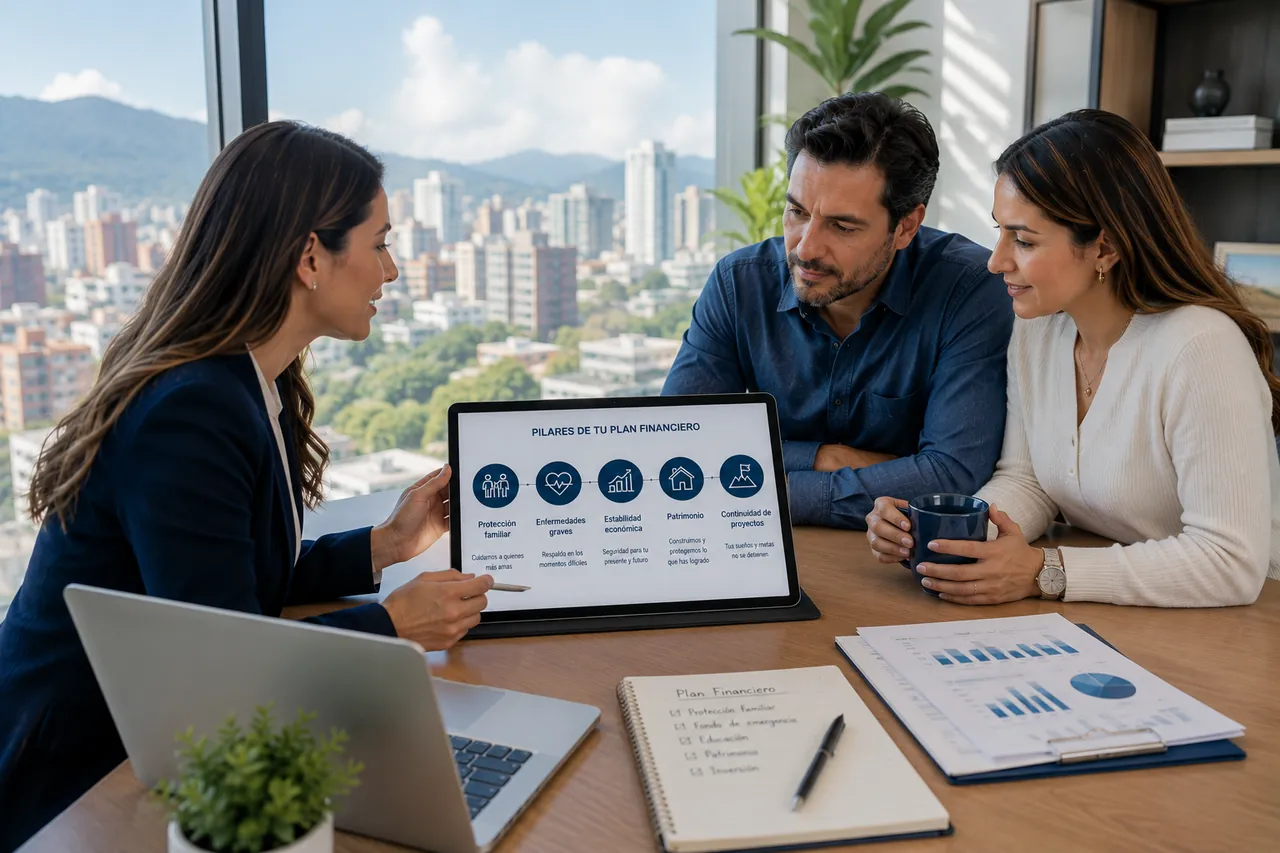
La protección frente a enfermedades graves debe formar parte de una planificación que también contemple ahorro, inversión, protección patrimonial y objetivos de largo plazo.
La prevención también incluye la planificación financiera
Cuando hablamos de prevención, normalmente pensamos en hábitos saludables, actividad física y controles médicos.
Todo eso es fundamental.
Pero la prevención también implica preparar nuestras finanzas para enfrentar situaciones que podrían alterar significativamente la estabilidad del hogar.
Una planificación responsable no elimina los riesgos de la vida, pero sí puede reducir el impacto que estos tienen sobre la familia y el patrimonio.
Por eso, comprender cómo funciona una cobertura por enfermedades graves es una forma de tomar decisiones con mayor criterio, tranquilidad y visión de futuro.
La información es el primer paso hacia una mejor protección
Una enfermedad grave puede transformar la vida de una persona en muchos sentidos, Tanto desde el punto de vista de la salud, como en el ámbito financiero.
Por eso, comprender cómo funciona esta cobertura dentro de un seguro de vida moderno permite tomar decisiones más conscientes y alineadas con los objetivos de protección de cada familia.
Más allá de conocer un beneficio específico, lo realmente importante es construir una estrategia financiera que contemple diferentes escenarios y ayude a preservar el patrimonio frente a situaciones inesperadas.
Informarse, revisar las condiciones de cada póliza y comprender las coberturas disponibles son pasos esenciales para tomar decisiones responsables que contribuyan a proteger el bienestar de quienes más quieres.
| Aspecto | Qué conviene revisar |
|---|---|
| Alcance | Qué parte de cobertura por enfermedades graves está incluida en la póliza. |
| Condiciones | Qué requisitos deben cumplirse para acceder a la protección. |
| Exclusiones | Qué situaciones quedan expresamente fuera del contrato. |
| Valor asegurado | Qué monto responde a las responsabilidades y objetivos familiares. |
Preguntas frecuentes sobre cobertura por enfermedades graves
¿Qué debo revisar en cobertura por enfermedades graves?
Revisa el evento cubierto, los requisitos, las exclusiones, el valor asegurado y el procedimiento definido en la póliza. La información debe quedar por escrito. Una asesoría especializada te ayuda a relacionar esas condiciones con tus responsabilidades familiares y financieras.
¿Todas las pólizas ofrecen cobertura por enfermedades graves de la misma forma?
No. El alcance cambia según el producto, la aseguradora, el valor asegurado y las condiciones contractuales. Compara el clausulado y los beneficios aplicables antes de decidir. Dos alternativas con precios parecidos pueden responder de manera diferente ante una misma necesidad.
¿Cuándo conviene revisar la protección contratada?
Revísala cuando cambien tus ingresos, tus deudas, tus beneficiarios o tus proyectos familiares. También conviene hacer una revisión periódica para confirmar que la póliza sigue reflejando tu realidad y que las personas cercanas conocen la información esencial.
¿Cómo saber si el valor asegurado es suficiente?
Calcula las obligaciones pendientes, los gastos del hogar, el tiempo de respaldo necesario y los proyectos que deseas proteger. El resultado no es igual para todas las familias. Un asesor puede ayudarte a convertir esas variables en una suma coherente con tu situación.
¿Dónde recibir orientación sobre cobertura por enfermedades graves?
Insignia Líder ofrece asesoría personalizada para entender las condiciones del seguro y comparar alternativas de SURA según tu perfil. La conversación busca que tomes una decisión informada, con claridad sobre el alcance, las exclusiones y el nivel de protección.
Protege tu futuro con cobertura por enfermedades graves
Cobertura por enfermedades graves debe responder a tus responsabilidades, tu patrimonio y las personas que dependen de ti. Elegir bien comienza con entender las condiciones y compararlas con una guía experta.
¿Por qué elegir asesoría profesional?