
Seguro de vida moderno es una parte de la protección financiera que debe entenderse desde las condiciones reales de la póliza. Antes de decidir, revisa su alcance, sus exclusiones y cómo responde a tu situación. Conoce también la asesoría en seguros de vida de Insignia Líder.
Cuando muchas personas escuchan la expresión "seguro de vida", inmediatamente piensan en una sola situación: el fallecimiento del asegurado. Durante años, esa fue la imagen que predominó alrededor de este tipo de protección.
Como consecuencia, muchas familias llegaron a la conclusión de que era un producto que solo tendría utilidad para sus seres queridos después de su ausencia. Hoy esa percepción ha cambiado.
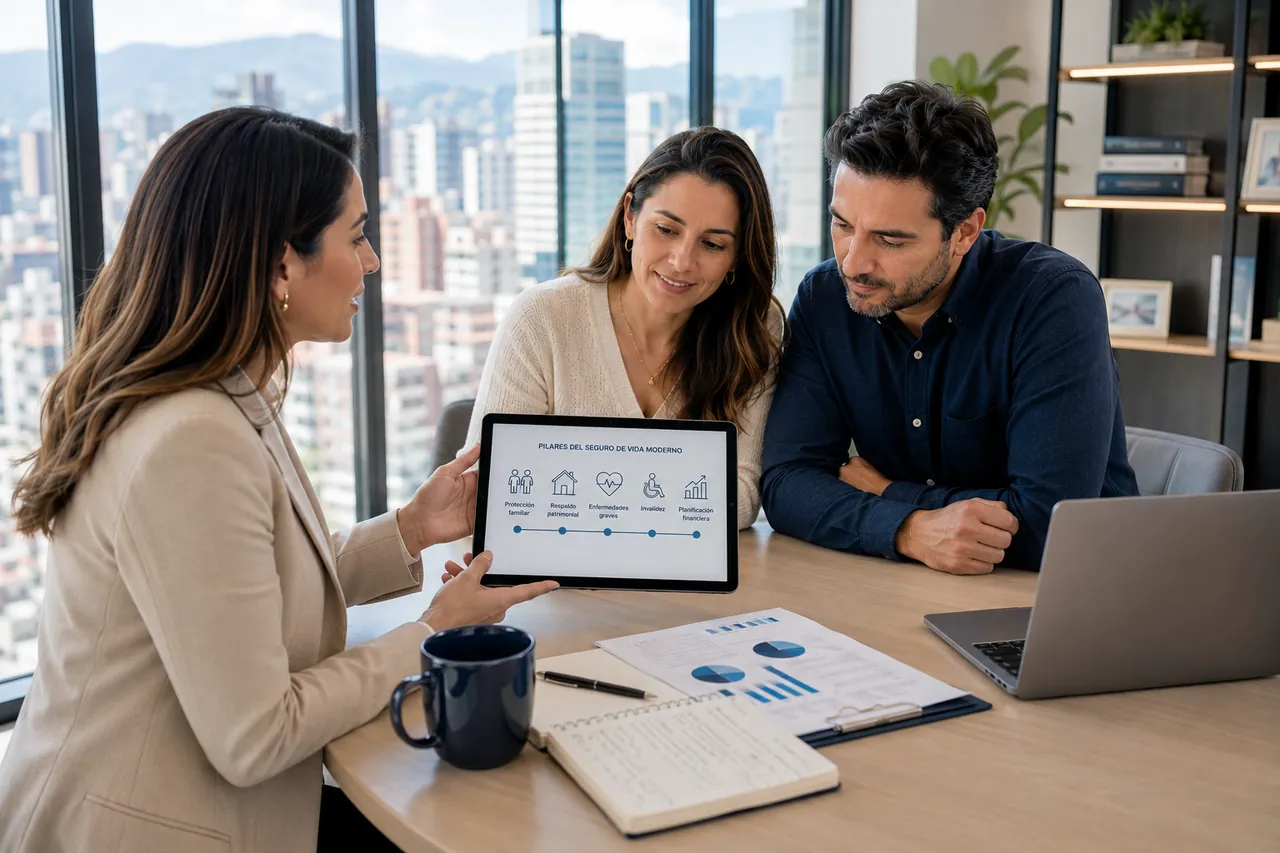
Los seguros de vida modernos han evolucionado para responder a las necesidades financieras de las personas durante diferentes etapas de su vida.
Más allá de ofrecer respaldo económico a la familia en caso de fallecimiento, muchos planes incorporan coberturas y beneficios adicionales que buscan proteger el patrimonio, brindar estabilidad financiera y ayudar a enfrentar distintos eventos inesperados.
Sin embargo, todavía existe mucha desinformación. Algunas personas creen que todos los seguros ofrecen exactamente lo mismo, mientras que otras desconocen que existen diferencias importantes entre los distintos planes disponibles en el mercado.
Comprender qué puede incluir un seguro de vida moderno es el primer paso para tomar una decisión informada y alineada con las necesidades de cada familia.
El concepto de un seguro de vida ha evolucionado
Hace algunos años era común pensar que un seguro de vida únicamente entregaba una indemnización a los beneficiarios cuando el asegurado fallecía.
Aunque esa continúa siendo una de sus principales funciones, hoy muchas soluciones han evolucionado para convertirse en herramientas de planificación financiera mucho más completas.
Actualmente, dependiendo del producto contratado, es posible encontrar coberturas orientadas a proteger diferentes aspectos de la vida financiera de una persona y de su familia. Por eso, antes de comparar precios o compañías, resulta mucho más importante comprender qué necesidades deseas proteger.
La cobertura principal sigue siendo la protección de la familia
La esencia de un seguro de vida continúa siendo la misma: brindar respaldo económico a las personas que dependen del asegurado.
Cuando ocurre el fallecimiento de quien sostenía total o parcialmente el hogar, la familia puede enfrentar desafíos importantes como:
Continuar pagando la vivienda
Cubrir los gastos cotidianos
Mantener la educación de los hijos
Cumplir con obligaciones financieras
Preservar el patrimonio construido durante años
El objetivo de esta cobertura es reducir el impacto económico que una situación tan difícil puede generar sobre la estabilidad de la familia. Más allá del aspecto financiero, representa una forma de proteger la continuidad de los proyectos que esa persona ayudó a construir.
Muchos seguros modernos incluyen protección frente a enfermedades graves
Uno de los cambios más importantes en los seguros de vida modernos es la incorporación de coberturas relacionadas con determinadas enfermedades graves, según las condiciones de cada plan.
¿Por qué es importante? Porque una enfermedad de alto impacto Tanto puede afectar la salud. También puede modificar completamente la situación económica de una familia.
En algunos casos aparecen gastos adicionales. En otros, la capacidad para generar ingresos disminuye durante meses o incluso de forma permanente.
Contar con este tipo de coberturas puede convertirse en un apoyo importante dentro de una estrategia integral de protección financiera. Es importante recordar que las enfermedades cubiertas, los requisitos y las condiciones varían según el producto contratado, por lo que siempre deben revisarse detalladamente.
La invalidez también puede formar parte de la protección
Otro aspecto que muchas personas desconocen es que algunos seguros de vida contemplan coberturas relacionadas con la invalidez permanente, de acuerdo con las condiciones específicas de cada póliza.
Esta protección reconoce una realidad que pocas veces analizamos. No todos los riesgos implican un fallecimiento. Existen situaciones que pueden afectar de manera importante la capacidad de una persona para continuar trabajando y generando ingresos.
Cuando eso sucede, el impacto económico puede ser considerable tanto para el asegurado como para su familia. Por eso, este tipo de cobertura suele formar parte de una estrategia orientada a proteger el patrimonio y la estabilidad financiera.
Algunos planes incorporan beneficios adicionales
Además de las coberturas principales, muchos seguros modernos ofrecen beneficios complementarios que pueden aportar un valor adicional dependiendo del producto elegido.
Entre ellos pueden encontrarse servicios relacionados con:
Accidentes personales
Cobertura adicional ante eventos imprevistos que afecten la integridad del asegurado.
Asistencias complementarias
Servicios de acompañamiento que facilitan el acceso a recursos durante momentos difíciles.
Beneficios de acompañamiento para la familia
Orientación y soporte para los beneficiarios en procesos posteriores a un siniestro.
Opciones de protección patrimonial
Mecanismos diseñados para preservar los bienes y ahorros construidos a lo largo del tiempo.
Beneficios financieros adicionales
Condiciones especiales establecidas por cada aseguradora según el plan contratado.
No todos los seguros incluyen los mismos beneficios. Por esa razón, comparar únicamente el valor de la prima puede llevar a decisiones poco acertadas. En ocasiones, dos productos con precios similares ofrecen niveles de protección completamente diferentes.
Elegir un seguro no consiste únicamente en revisar la suma asegurada
Es frecuente pensar que el mejor seguro es simplemente el que ofrece la mayor cobertura económica. Sin embargo, una decisión responsable requiere analizar varios aspectos.
Por ejemplo:
Las necesidades de tu familia
No todas las familias enfrentan las mismas responsabilidades. Una persona con hijos pequeños probablemente tendrá necesidades diferentes a las de alguien que vive solo o está iniciando su vida laboral.
Tu etapa de vida
Comprar una vivienda, crear una empresa, casarte o aumentar tu patrimonio son momentos que suelen modificar las necesidades de protección.
Tus responsabilidades financieras
Créditos hipotecarios, préstamos empresariales o compromisos familiares pueden influir en la estrategia que resulte más adecuada.
Los beneficios incluidos
No todos los productos ofrecen las mismas coberturas ni las mismas condiciones. Analizar el contenido del plan suele ser mucho más importante que fijarse únicamente en el precio.
Errores frecuentes al elegir un seguro de vida
Elegir únicamente por el precio
Un costo menor puede significar una protección diferente. Lo importante es analizar la relación entre las coberturas y las necesidades personales.
No revisar las condiciones del contrato
Cada seguro establece coberturas, exclusiones, requisitos y límites específicos. Conocerlos evita falsas expectativas en el futuro.
No actualizar la protección con el paso del tiempo
Las responsabilidades cambian. El patrimonio crece. La familia evoluciona. Por eso, revisar periódicamente la estrategia financiera resulta tan importante como contratarla.
¿Cómo saber qué tipo de cobertura puede ser adecuada para ti?
Antes de pensar en un producto específico, conviene responder algunas preguntas:
¿Quién depende actualmente de mis ingresos?
¿Qué patrimonio deseo proteger?
¿Qué obligaciones financieras tengo?
¿Cómo cambiaría la economía de mi familia si yo dejara de generar ingresos?
¿Mi estrategia financiera ha evolucionado junto con mi proyecto de vida?
Responder estas preguntas permite comprender mejor qué aspectos requieren mayor protección.
Acciones prácticas antes de contratar un seguro de vida
Haz un inventario de tu patrimonio y tus obligaciones financieras
Conoce tu punto de partida antes de buscar protección.
Define qué personas dependen económicamente de ti
Identificar a los beneficiarios te ayuda a dimensionar la cobertura necesaria.
Revisa las coberturas incluidas en cada producto, no únicamente el precio
Compara qué protege realmente cada plan antes de decidir.
Analiza si el plan responde a tu etapa de vida y a tus objetivos financieros
Un seguro debe adaptarse a tu realidad actual, no a la de hace diez años.
Programa revisiones periódicas
Mantén tu estrategia actualizada conforme cambien tus responsabilidades.
Una buena decisión comienza siempre con información clara y una visión de largo plazo.
Un seguro de vida moderno es mucho más que una póliza
Los seguros de vida modernos han dejado de ser únicamente una herramienta para responder ante el fallecimiento de una persona. Hoy forman parte de una estrategia de planificación financiera que busca proteger a la familia, preservar el patrimonio y ofrecer mayor estabilidad frente a diferentes situaciones contempladas por cada póliza.
Comprender qué cubre realmente un seguro de vida implica mirar más allá de una cifra o de una prima mensual. Significa analizar cómo esa protección puede integrarse con los objetivos personales, familiares y patrimoniales que has construido con esfuerzo.
Al final, la mejor decisión no consiste en contratar el primer seguro disponible, sino en comprender qué necesitas proteger, conocer las características de cada alternativa y construir una estrategia que evolucione junto con tu vida y la de tu familia.
| Aspecto | Qué conviene revisar |
|---|---|
| Alcance | Qué parte de seguro de vida moderno está incluida en la póliza. |
| Condiciones | Qué requisitos deben cumplirse para acceder a la protección. |
| Exclusiones | Qué situaciones quedan expresamente fuera del contrato. |
| Valor asegurado | Qué monto responde a las responsabilidades y objetivos familiares. |
Preguntas frecuentes sobre seguro de vida moderno
¿Qué debo revisar en seguro de vida moderno?
Revisa el evento cubierto, los requisitos, las exclusiones, el valor asegurado y el procedimiento definido en la póliza. La información debe quedar por escrito. Una asesoría especializada te ayuda a relacionar esas condiciones con tus responsabilidades familiares y financieras.
¿Todas las pólizas ofrecen seguro de vida moderno de la misma forma?
No. El alcance cambia según el producto, la aseguradora, el valor asegurado y las condiciones contractuales. Compara el clausulado y los beneficios aplicables antes de decidir. Dos alternativas con precios parecidos pueden responder de manera diferente ante una misma necesidad.
¿Cuándo conviene revisar la protección contratada?
Revísala cuando cambien tus ingresos, tus deudas, tus beneficiarios o tus proyectos familiares. También conviene hacer una revisión periódica para confirmar que la póliza sigue reflejando tu realidad y que las personas cercanas conocen la información esencial.
¿Cómo saber si el valor asegurado es suficiente?
Calcula las obligaciones pendientes, los gastos del hogar, el tiempo de respaldo necesario y los proyectos que deseas proteger. El resultado no es igual para todas las familias. Un asesor puede ayudarte a convertir esas variables en una suma coherente con tu situación.
¿Dónde recibir orientación sobre seguro de vida moderno?
Insignia Líder ofrece asesoría personalizada para entender las condiciones del seguro y comparar alternativas de SURA según tu perfil. La conversación busca que tomes una decisión informada, con claridad sobre el alcance, las exclusiones y el nivel de protección.
Protege tu futuro con seguro de vida moderno
Seguro de vida moderno debe responder a tus responsabilidades, tu patrimonio y las personas que dependen de ti. Elegir bien comienza con entender las condiciones y compararlas con una guía experta.
¿Por qué elegir asesoría profesional?